
Der Lademarkt konsolidiert sich. Für CPOs und eMSPs heißt das: Sie müssen ihren Brand Health-Kanal kennen und gezielt optimieren.
CPO / eMSP Charging Serivces Study 2026: Der Lademarkt konsolidiert sich. Das Geschäft macht aber vor allem einer.
Der Massenmarkt ist da! In der ersten Oktoberwoche 2026 sind die neuen KBA-Zahlen für September veröffentlicht worden: Mehr als jeder dritte Neuwagen in Deutschland fährt inzwischen vollelektrisch. Für Ladeanbieter kommt damit endlich der lange erhoffte Aufschwung. Doch unter den Ladediensten profitieren davon nicht alle gleichermaßen. Gewinnen werden vor allem die Anbieter, die zur ersten Wahl der Kunden werden.
Wer das schaffen will, muss wissen, wofür ihn seine Kunden nutzen und schätzen.
Zum achten Mal in Folge führten wir die CPO/eMSP Charging Services Study 2026 durch. Im Juli 2026 haben wir dazu 2.507 Fahrende batterieelektrischer Fahrzeuge in Deutschland befragt, die öffentlich laden.
Wir haben uns unter anderem folgende Fragen angesehen:
- Wie ist die Markenbekanntheit?
- Welche Ladedienste werden aktiv genutzt, welcher bevorzugt? Wer hat welchen Marktanteil?
- Wie wählen Fahrende ihren Anbieter und wie steht es mit der Kundenbindung?
- Wie sieht der Brand Health Funnel von CPOs und großen eMSPs aus? Wo gehen die Kunden im Funnel verloren?
- Für was stehen die Anbieter-Marken? Wie sind sie aus Sicht der Nutzenden positioniert?
Hier die wichtigsten Ergebnisse der CPO Charging Services Study 2026:
1. Drei Ladedienste, ein Favorit
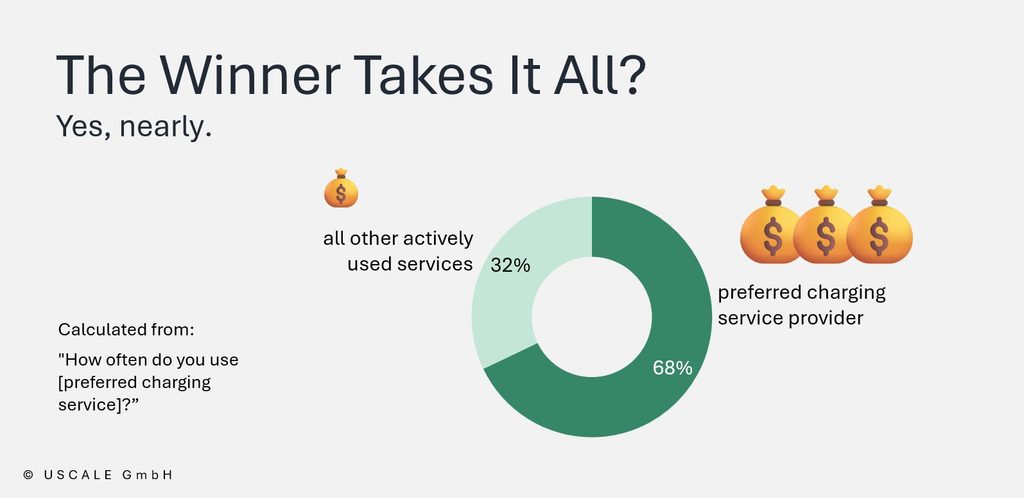
E-Auto-Fahrende nutzen im Schnitt genau drei Ladedienste aktiv (letztes Jahr waren es noch über drei), Neueinsteiger sogar nur 2,4. Einer davon ist klar ihr Favorit: Auf ihn entfallen rund zwei Drittel aller Ladevorgänge und damit des Umsatzes. Die übrigen Dienste kommen situativ zum Einsatz, etwa auf langen Strecken, beim Einkaufen oder wenn der Favorit vor Ort nicht verfügbar ist.
Was heißt das für Anbieter?
Wer nicht zum Favoriten wird, sitzt auf der Ersatzbank. Das Ziel muss sein, dass der eigene Ladedienst zum Favoriten der EV-Fahrenden wird.
2. Energieversorger vorn, Ölkonzerne und Herstellerdienste dicht dahinter, Pure Play CPOs mit Abstand
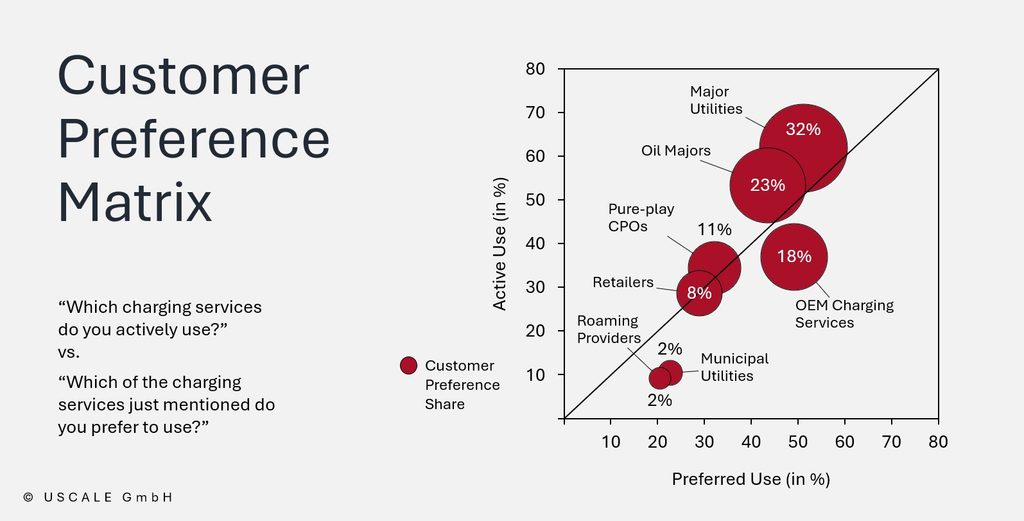
Den größten Anteil an der Kundenpräferenz haben weiterhin die Energieversorger, etwa mit EnBW mobility+, E.ON Drive und EWE Go. Es folgen die Ölkonzerne mit Aral pulse und Shell Recharge. Überraschend stark sind die Ladedienste der Automarken auf Platz drei. Reine Ladenetzbetreiber wie IONITY, Fastned oder Allego folgen bei den Fahrenden ohne Tesla erst auf Platz vier. Der Einzelhandel holt auf. Eine Sonderrolle spielt Tesla: 88% der Tesla-Fahrenden nutzen die Supercharger, unter den Fahrenden anderer Marken sind es nur 13%.
Was heißt das für Anbieter?
Unternehmen brauchen Ziele. Aktive und bevorzugte Nutzung gehören als KPIs in das Management-Dashboard jedes CPOs und eMSPs. Die Details der Studie zeigen, wo die relevanten Anbieter im deutschen Lademarkt stehen.
3. Bekanntheit allein reicht nicht
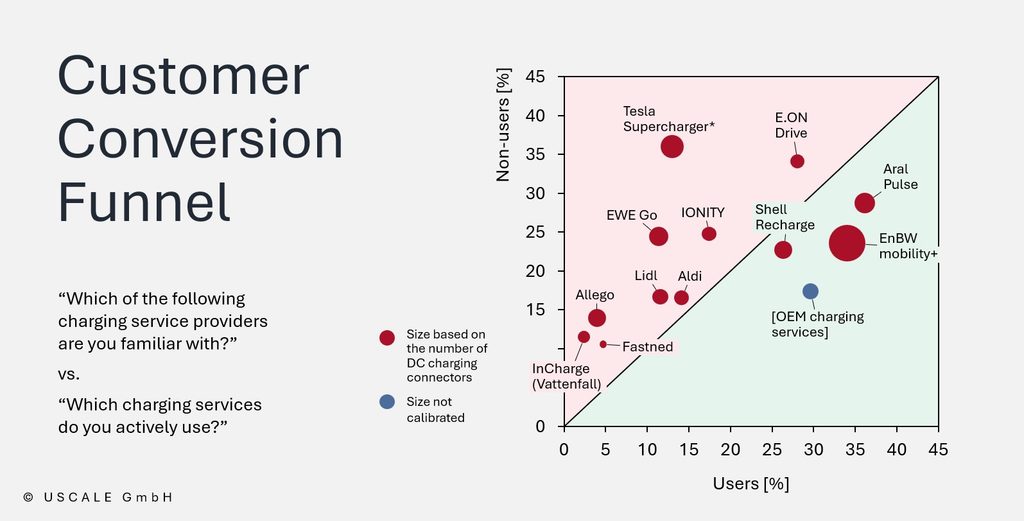
Auf jeden Nutzer eines Anbieters kommen im Schnitt 1,2 Fahrende, die den Anbieter kennen, aber nicht nutzen. Autohersteller-Dienste, EnBW mobility+, Aral pulse und Shell Recharge haben mehr Nutzer als Nicht-Nutzer. Bei E.ON Drive, IONITY, EWE Go oder Allego ist es umgekehrt. Dabei liegt es selten an Ablehnung: Rund ein Drittel der Nicht-Nutzer ist offen dafür, einen bekannten Dienst auszuprobieren. Das Potenzial ist also vorhanden.
Was heißt das für Anbieter?
Wer mehr Nicht-Nutzer als Nutzer hat, verliert Kunden nicht an Ablehnung, sondern auf dem Weg dorthin. Entscheidend ist, an welcher Stufe des Funnels das passiert und warum.
4. Hohe Weiterempfehlungsbereitschaft: Acht Anbieter über 40 NPS-Punkten
Auch die Nutzer sind zufrieden: Acht Anbieter erreichen einen Net Promoter Score von über 40 Punkten. Zum Vergleich: Der Durchschnitt der deutschen Energiebranche liegt bei 17 Punkten.
Was heißt das für Anbieter?
Zufriedene Nutzer sind die beste Basis für Kundenbindung und Weiterempfehlung. Wer hier zurückliegt, muss genau hinsehen, wo er gegenüber den Wettbewerbern verliert.
5. Was die Präferenz treibt
Über alle Anbieter hinweg zählen für die Präferenz neben den passenden Standorten eine hohe Zuverlässigkeit und eine überzeugende Lade-App. Darüber hinaus gibt es eine lange Liste von Kriterien, die wichtig sind und bei denen sich die Marken deutlich unterscheiden. Ein Beispiel: Die Herstellerdienste punkten mit der Integration ins Fahrzeug, mit EnBW mobility+ verbinden die Fahrenden eine gute Abdeckung unterwegs, mit Aldi und Lidl günstige Ad-hoc-Preise.
Was heißt das für Anbieter?
Zuverlässigkeit und App sind Pflicht, das Profil ist die Kür. Wer sich im Lademarkt positioniert, braucht ein Profil, das zu seinen Kunden passt. Die CPO/eMSP Charging Services Study 2026 liefert die Entscheidungsgrundlage für Ihre Strategiearbeit in Positionierung, Marketing und Produktmanagement.
Von der Studie zur Strategie
Mit unserem CPO Advisory übersetzen wir die Studienergebnisse in Ihre Strategiearbeit: Wir zeigen, wo Ihr Angebot im Brand Health Funnel Kunden gewinnt und verliert, und schärfen gemeinsam mit Ihnen Ihre Positionierung auf dem Weg zur ersten Wahl.
→ Mehr zur Studie
→ Übersicht der Inhalte der Studie
→ Presse-Handout zur Studie
Neugierig, wo das größte Potenzial für Sie liegt?
Dann melden Sie sich gerne telefonisch oder per E-Mail, und wir sehen, ob und wie Ihnen die Details der Studie helfen. Oder Sie buchen direkt einen Termin bei mir.
Sie haben eine Frage, für die es noch keine Daten gibt? Genau dafür sind wir da. Auch jenseits der CPO/eMSP Charging Services Study unterstützt USCALE Sie mit Daten, Studien, Analysen und Insights.
Wir freuen uns auf Ihre Anfrage!
Schauen Sie gerne auch in die Übersicht unserer Multi-Client-Ladestudien!
Jetzt Kontakt aufnehmen
Welche Customer Insights zu Elektroautos, zur Lade-Technik oder Lade-Services suchen Sie? Was auch immer Sie suchen, wir freuen uns auf den Austausch.
* Pflichtfelder